 下载幻灯片
临近假期,整车运输运费压力增大。
已发布: 星期四, 十一月 05, 2026 | 09:00 上午 CDT
Onthispage
整车运输市场供需收紧程度不均衡
过去一个月,美国多地交通中断导致部分地区卡车运输能力紧张、运费上涨,偏离了正常的季节性规律。
9 月最后一周的季度末发货高峰比往年更加强劲,导致 10 月份运力紧张。太平洋西北地区和中西部北部地区的市场供应最为紧张,货运卡车比 (LTR) 达到全年最高水平。
此后情况发生了变化:
- 美国中西部地区的物价已基本趋于稳定。
- 在太平洋西北地区,季节性收成的需求增加导致产能紧张,价格居高不下。从历史上看,太平洋西北地区的出境运费在第四季度上涨,而目前的情况表明这种情况可能会持续到年底。
- 10 月份,由于货主和运输公司为热带风暴做准备,墨西哥湾沿岸地区也经历了短暂的紧张局势。影响程度不大,持续时间也很短,这也再次表明,当卡车运输供应不足以吸收中断时,局部事件会多么迅速地影响市场。
加利福尼亚州和西南部地区成为最大的异常值。
该地区经历了与典型季节模式最显著的偏差。第三季度末产能急剧收紧,并一直持续到 10 月份,运力增长速度也比往年同期更快。
多种因素共同作用导致了这种情况。南加州的集装箱进口量增加,包括与黄金周前装货和假日零售库存相关的中国进口货物,以及增加的短途运输和内陆运输。
台风导致中国一些最大的港口关闭,也扰乱了海运服务时刻表,造成船舶拥堵和南加州进口货物流量不均衡。以往海运货物会在几周内陆续抵达港口,而现在货物集中抵达,造成了卡车货运需求的短时爆发式增长,进一步加剧了市场紧张。
洪水和墨西哥边境罢工等其他因素加剧了局势。
近期展望
10 月份高于预期的运费略微提高了人们对 2026 年剩余时间卡车运输价格的预期。预计年底利率上升将拉高 2027 年的预测曲线,尽管预测的基本形状保持不变。
通常来说,11 月初是感恩节和年底卡车运输高峰到来之前,利率相对较低的时期。今年,这种救济措施可能比较有限。卡车运输供应仍然受限,近期的情况继续表明,相对较小或局部的中断可能会产生比在产能过剩的市场中更大、更持久的影响。
预计全国范围内,11月上半月疫情形势将保持相对稳定,感恩节前后形势将趋于收紧。预计到 12 月份,随着假日货运、司机短缺和年底货运争夺数量较少的可用卡车,运力压力和运费将会增加。
洛杉矶港和长滩港可能出现的劳工纠纷是另一个需要关注的动向。虽然参与罢工的工人只占港口整体劳动力的一小部分,但任何影响到整个码头或卡车通行的罢工活动都可能造成额外的货运中断。现阶段,这仍然是一个需要密切关注的风险,而不是一个必然会对市场产生影响的风险。
进入年底,总体趋势是季节性因素仍在影响整车运输市场,但运力下降加剧了区域性事件和需求激增的影响。
燃料影响
正如本报告柴油燃料部分详细介绍的那样,柴油价格的上涨速度超过了生产柴油的原油价格的上涨速度。对于美国货运而言,眼下最紧迫的问题是定价和分销动态。
虽然尚未出现大范围的柴油短缺,但高油价和零星的供应问题正在影响运输公司和托运人。对于整车运输公司而言,大约 16% 的行驶里程是非盈利里程,这意味着柴油价格上涨会影响运输公司收取的运费,以弥补这些费用。
冷藏运输公司面临着额外的压力,因为他们的拖车需要消耗燃料来维持适当的温度。平板车运输往往比普通货车运输消耗更多燃料,这是因为货物更重或空气动力学性能更差,空驶里程和绕路里程更高,而且在农村工地送货时,高速公路的燃油效率也会降低。
燃油成本上涨影响了一些运输公司的盈利能力,以至于它们退出了市场。这对托运人来说是双重挑战:他们不仅要支付更高的燃油附加费,还要应对规模较小的运输公司资源池。
在美国西部的一些市场,燃油成本上涨到一定程度,托运人不再使用全国燃油价格表来确定燃油附加费,而是改用区域燃油附加费结构。因此,一个地区季节性需求的下降并不一定意味着相应的费率减免。
美国现货市场
美国现货市场预测:干货厢式货车运输
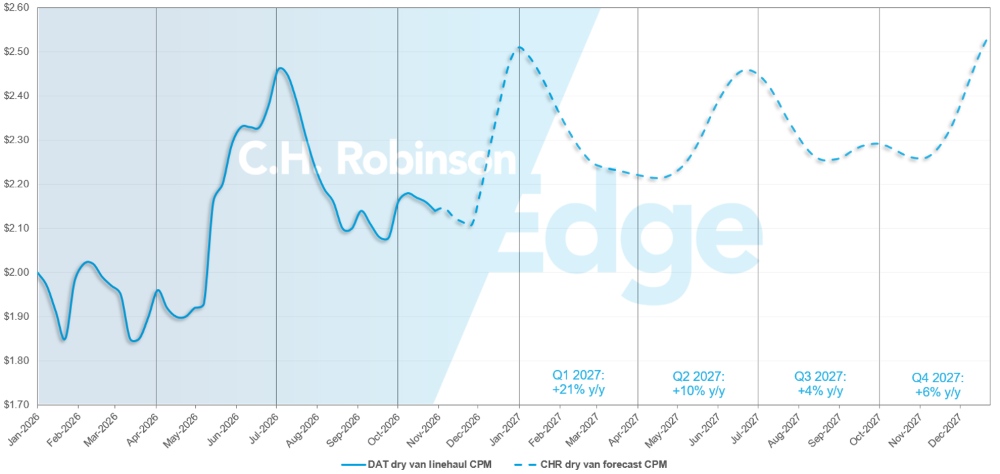
C.H. Robinson 预测 2026 年干货车每英里成本将同比增长 30% 至 31%,而 2027 年的预测仍为同比增长 10%。
C.H. Robinson现货市场干货厢式货车整车运输预测
美国现货市场预测:冷藏卡车运输
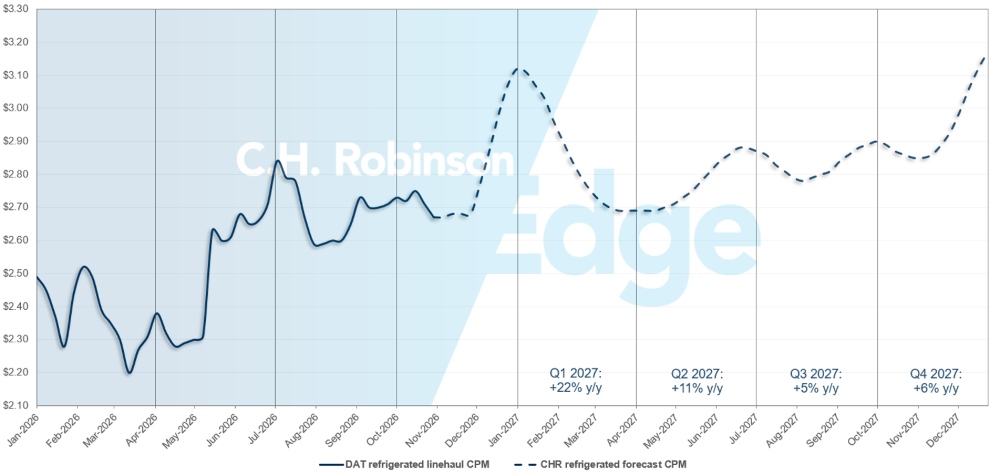
C.H. Robinson公司预测,2026年冷藏货车每英里成本将同比增幅从31%上调至32%,而2027年的预测值则维持在11%的同比增幅不变。
C.H. Robinson现货市场冷藏整车运输预测
美国现货市场预测:平板卡车运输
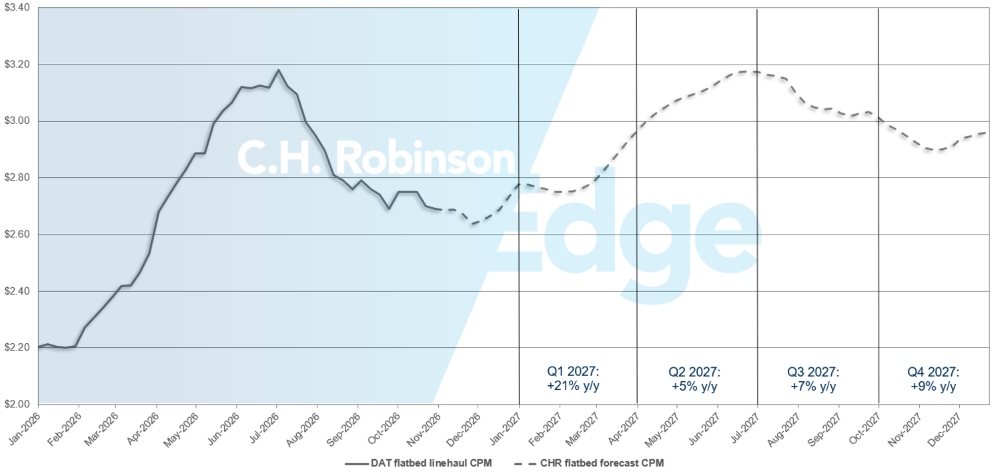
C.H. Robinson公司2026年平板货车每英里成本预测仍为同比增长28%,而2027年预测仍为同比增长10%。
C.H. Robinson 现货市场平板卡车整车运输预测
合同式整车运输环境
以下观点源自C.H. Robinson Managed Solutions™,该公司为各行各业的众多客户提供服务。
路线指南深度可以指示当运输服务供应商拒绝投标时,托运人需要采取多大的备用策略。路径引导深度为 1.0 时性能最佳,而为 2.0 时性能极差。
路线指引失效是指路线指引已用尽,没有运输公司接受报价,导致货物进入现货市场运输。
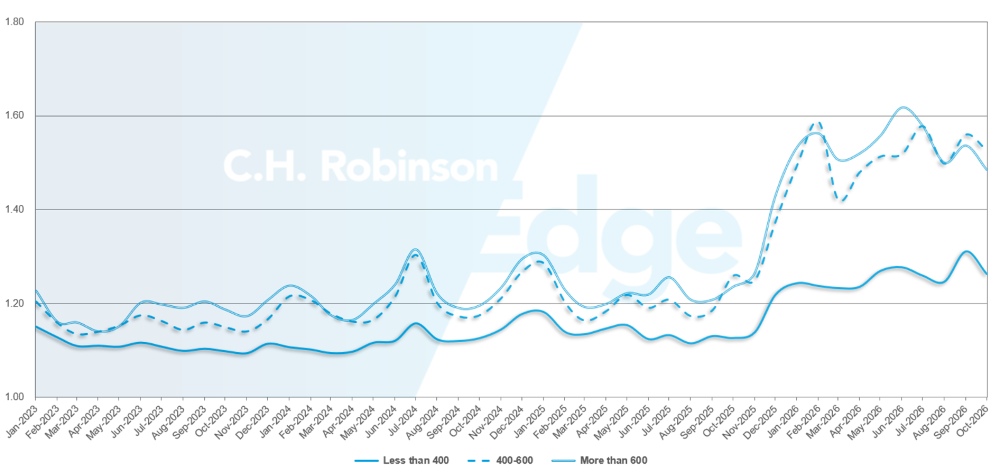
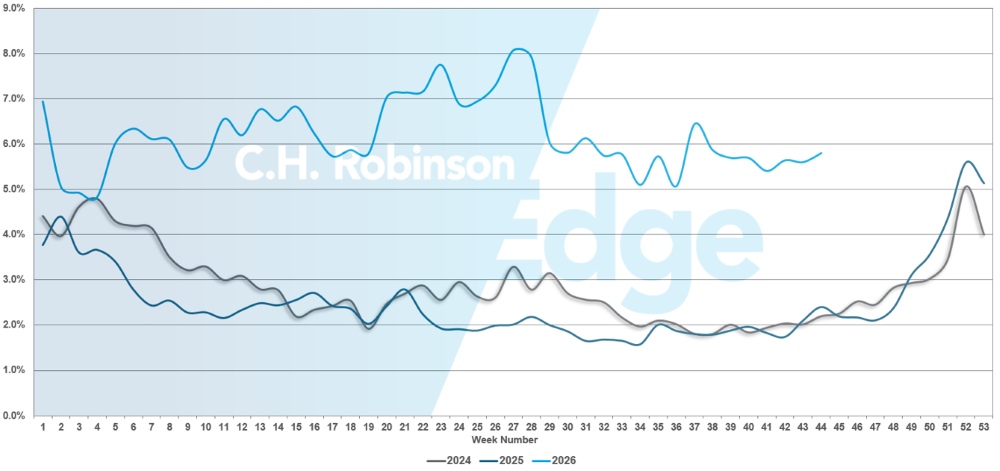
如下面的图表所示,航线指南深度在近两年内一直保持在历史低位。从 2025 年 11 月下旬开始,市场变化的第一个迹象出现,路由引导深度多年来首次超过 1.3,故障率上升到约 5%。此后,导游面临着运力下降的困境。
10月份,北美所有货运的路线引导深度为1.36,略高于上月。
从里程角度来看,10 月份超过 600 英里的长途运输路线指南深度为 1.49,比 2026 年 9 月的 1.54 要好,但比 2025 年 10 月的 1.24 要差。
对于航程小于400英里的短途航线,2026年10月的航线指南预测深度为1.26,高于上月的1.31,但低于2025年10月的1.13。
这表明路线引导性能已经稳定下来,而不是继续下降。然而,近期节假日期间故障率明显上升,这表明即使其他方面情况稳定,感恩节和年底的运输也可能出现同样的问题。
北美航线指南深度:按航程长度划分
从地理上看,西部地区的变化最小,但却是唯一一个在 10 月份表现没有改善的地区,比上个月恶化了 1%。中西部地区变化最大,改善了 7.6%。路线引导深度因地区而异,介于 1.22 到 1.52 之间。
美国航线指南深度指标:按地区划分
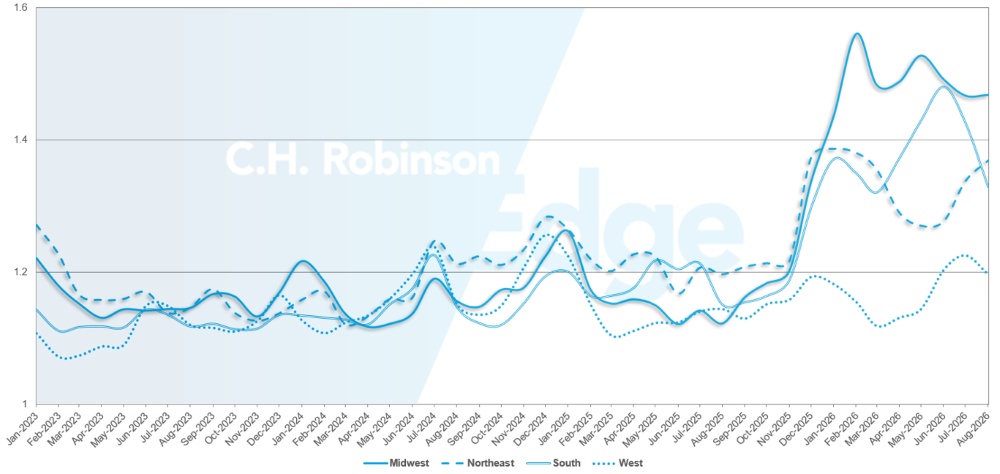
美国路线指南故障
冷藏整车运输
美国东海岸
东海岸冷藏货物的运输条件仍然存在东北部和东南部的差异。
在过去的几个月里,东南地区的市场相对稳定,产能和需求趋于平衡。预计这种趋势将持续到 11 月,除了感恩节和其他节日相关的食品需求期间会出现短暂的产能收紧。
东北地区走的是一条不同的道路。虽然运力最近有所改善,但现货运价仍然居高不下,而且尽管卡车供应增加,运价仍在持续上涨。这种脱节表明,即使基本的供需平衡有所改善,运输公司的运营成本,特别是燃料成本,仍然会影响价格。
展望未来,预计 11 月份运价将开始趋于平稳,但随着冬季天气的影响,运价可能会在 11 月份再次上涨,运输公司在受影响的市场运营方面也会更加谨慎。
美国中部
10 月份,美国中部地区的冷藏能力略有改善,而价格则保持相对稳定。价格反应较慢反映了更广泛的市场压力,包括燃油和运营成本上升,这些压力持续限制着运力改善转化为托运人运费减免的速度。
预计中南部地区的气候条件将比北部地区更为有利。随着气温下降,北方和中西部北部市场通常会变得更加敏感,因为晚季农产品货运量会增加,运输公司也会开始调整其网络以适应冬季运营。
11月整体供需应该相对平衡,但随着天气因素的影响越来越大,北方市场可能会更频繁地出现局部供应紧张的情况。
美国西海岸
西部地区西南地区和太平洋西北地区之间仍然存在显著差异。10 月份西南航空的运力略有收紧,但冷藏货运的运力限制远小于干货车。
与干货车市场出现大幅上涨的情况不同,冷藏运输价格一直保持相对稳定,这表明冷藏运输公司更有能力消化近期的货运活动。
太平洋西北地区仍然是西部地区的主要压力点。10 月份,由于季节性收成,出口运力一直处于紧张状态,运价连续几周创下新高。
预计这种情况将持续到 11 月,因为随着地区农产品陆续上市,以及感恩节临近,节日食品需求不断增长。预计在与收割相关的货运量下降之前,运力将持续紧张。
平板卡车整车运输
随着冬季临近,平板货车运输市场开始出现典型的运力放松趋势,但与往年相比,需求仍然居高不下。预计到 11 月,平板货车的定价将遵循季节性趋势,在感恩节前后开始上涨,并持续到年底。
传统建筑活动开始逐渐减少,而项目竣工则需要对机械和材料进行重新定位或准备,以用于 2027 年的项目。
与此同时,与大型数据中心和能源基础设施相关的制造业和项目货运继续为平板货车运输提供稳定的需求来源,其季节性不如传统建筑业那么强。
正如本报告能源部分所讨论的那样,数据中心的电力需要额外的发电和输电设备、变压器和其他基础设施,这些设备通常用平板车运输。
即使施工进度有所延误,这些项目的设备仍在生产并运往施工地点,为 2027 年的平板货车运输量提供了基本支撑。
冬季的气候条件也开始改变某些北方市场的运输公司可用资源。从 11 月开始,金属和其他对天气敏感的材料的遮盖需求通常会增加,因为暴露在雪、潮湿和道路盐中会成为一个更大的问题。
与此同时,由于积雪、防滑链要求和恶劣的装载条件增加了运营的复杂性,运输公司在加拿大、美国北部各州和山区运营时变得更加谨慎。
即使建筑活动有所缓和,这也可能会减少平板货车的可用运力。运往太平洋西北地区、中西部北部地区、山区西部地区和加拿大的长途货运通常是最先感受到这种季节性变化的货运之一。
运输公司之声
资产型运输公司如何看待当前的货运环境?这些观察结果来自C.H. Robinson网络中合同运输公司的各个部分——该网络是北美最大的。
市场
- 运营成本持续超过费率增长,燃料、保险、人工、维护和设备费用上涨限制了运输公司的盈利能力。
- 运输公司对货运的选择越来越挑剔,优先考虑可重复的业务以及与自身网络布局的良好契合度,而不是追求交易量。
- 随着运力趋紧和合同续签,运输公司对其定价能力的信心日益增强。
司机
- 对于长途机队而言,人员招聘和留任仍然是重大挑战。他们采用更高的薪酬、推荐奖金、驾驶培训和更多居家时间等激励措施。
- 司机供应情况因业务模式而异,本地运输和短途运输车队的招聘条件比长途运输公司要好得多。
- 运输公司注重司机素质。比起激进的员工增长策略,更严格的招聘标准和员工保留率越来越受到青睐。
设备
- 舰队扩张仍然有限。大多数运输公司优先考虑提高现有设备的利用率和更换老旧车辆,而不是增加净运力。
- 由于卡车、保险、融资、维护和零部件价格上涨,车队规模扩大,车辆更换周期也随之延长。
- 设备投资仍将有针对性,新增投资主要集中在短途运输、特种货运以及其他需求和利润足以支撑增长的领域。
 驱动决策的货运洞察