 Télécharger les diapositives
La pression sur les tarifs de camion complet augmente à l’approche des fêtes
Publié: jeudi, novembre 05, 2026 | 09:00 CDT
Onthispage
Le marché du chargement complet s’est resserré de manière inégale
Plusieurs perturbations régionales ont créé des poches de capacité de chargement plus réduite et des tarifs plus élevés aux États-Unis, s’écartant de la saisonnalité standard au cours du dernier mois.
La poussée maritime de fin de trimestre lors de la dernière semaine de septembre a été plus forte que les années précédentes, resserrant la capacité jusqu’en octobre. Le Nord-Ouest Pacifique et le Haut Midwest figuraient parmi les marchés les plus serrés, avec des ratios charge/camion (LTR) atteignant leurs plus hauts niveaux de l’année.
Les conditions ont depuis divergé :
- Les prix dans le Haut Midwest se sont en grande partie stabilisés.
- Dans le Nord-Ouest Pacifique, la demande accrue pour les récoltes saisonnières maintient la capacité serrée et les tarifs élevés. Historiquement, les taux sortants du Nord-Ouest Pacifique augmentent au quatrième trimestre, et les conditions actuelles suggèrent que cela pourrait persister jusqu’à la fin de l’année.
- La côte du Golfe a également connu un bref resserrement en octobre, alors que les expéditeurs et porte-avions se préparaient aux tempêtes tropicales. L’impact a été modeste et de courte durée, ce qui a renforcé la rapidité avec laquelle les événements localisés peuvent affecter un marché lorsqu’il y a moins d’excédent d’approvisionnement routier pour absorber une perturbation.
La Californie et le Sud-Ouest émergent comme les plus grands cas à part
Cette région a connu la plus grande différence par rapport aux schémas saisonniers typiques. La capacité s’est fortement resserrée à la fin du troisième trimestre et est restée limitée jusqu’en octobre, les taux augmentant plus rapidement que la normale à cette période de l’année.
Plusieurs facteurs ont contribué. Une augmentation des importations conteneurisées dans le sud de la Californie, y compris des importations en provenance de Chine liées aux chargements pré-Golden Week et aux stocks de détail de fêtes, une augmentation du transport de marchandises et des déplacements vers l’intérieur des terres.
Les typhons qui ont fermé certains des plus grands ports chinois ont également perturbé les horaires du transport maritime, contribuant à l’accumulation de navires et à des flux d’importations inégales vers le sud de la Californie. Plutôt que le fret maritime arrive régulièrement dans les ports sur plusieurs semaines, les arrivées concentrées ont créé de courtes poussées de demande en chargement routier qui resserrent encore davantage le marché.
D’autres facteurs, tels que les inondations et les frappes à la frontière mexicaine, ont aggravé la situation.
Perspectives à court terme
Des taux plus élevés que prévu à l’entrée d’octobre ont légèrement augmenté les attentes concernant les prix des camions complets pour le reste de 2026. Des taux de fin d’année plus élevés devraient alors stimuler la courbe de prévision pour 2027, bien que la forme sous-jacente de la prévision reste inchangée.
En général, début novembre offre une période d’allègement relatif des taux avant Thanksgiving et la poussée du transport routier de fin d’année. Cette année, cette aide pourrait être plus limitée. L’approvisionnement en chargement complet reste limité, et les conditions récentes continuent de démontrer que des perturbations relativement petites ou localisées peuvent produire des effets plus importants et durables que sur un marché à capacité excédentaire.
À l’échelle nationale, les conditions devraient rester relativement stables durant la première moitié de novembre avant de se resserrer autour de Thanksgiving. La pression de capacité et les tarifs devraient alors augmenter en décembre, alors que les frais de transport pour les fêtes, la disponibilité réduite des chauffeurs et le fret de fin d’année rivalisent pour un nombre plus restreint de camions disponibles.
Les perturbations potentielles de la main-d’œuvre dans les ports de Los Angeles et Long Beach constituent un autre développement à surveiller. Bien que les travailleurs impliqués représentent une part relativement faible de l’effectif portuaire total, toute activité de piquet affectant un accès plus large aux terminaux ou aux camions pourrait entraîner des perturbations supplémentaires du fret en matière de marchandises. À ce stade, cela reste un risque à surveiller plutôt qu’un impact supposé sur le marché.
La conclusion générale à l’approche de la fin d’année est que la saisonnalité influence toujours le marché des camions-chargements, mais la capacité réduite amplifie l’impact des événements régionaux et des pics de demande.
Impact sur le carburant
Comme détaillé dans la section Diesel de ce rapport, les prix du diesel ont augmenté plus rapidement que celui du pétrole brut dont il est produit. Pour le transport de fret américain, la préoccupation immédiate concerne la dynamique des prix et de la distribution.
Bien que de pénuries généralisées de diesel ne se soient pas produites, les prix élevés et les problèmes d’approvisionnement isolés affectent aussi bien les transporteurs que les expéditeurs. Pour les transporteurs de chargement complet, environ 16 % de tous les kilomètres parcourus sont des kilomètres non générant des revenus, ce qui signifie que la hausse des prix du diesel influence les tarifs facturés par les transporteurs afin de récupérer ces dépenses.
Les transporteurs réfrigérés subissent un stress supplémentaire car leurs remorques consomment du carburant pour maintenir des températures appropriées. Le plateau a également tendance à consommer plus de carburant qu’un envoi typique, en raison du fret plus lourd ou moins aérodynamique, d’un deadhead plus élevé et d’un kilométrage hors route, ainsi que de la perte d’efficacité du carburant sur route pour des livraisons plus rurales sur les chantiers.
La hausse des coûts du carburant affecte la rentabilité de certains opérateurs au point qu’ils quittent le marché. Cela crée un double défi pour les expéditeurs : non seulement ils doivent payer des surcharges de carburant plus élevées, mais ils doivent aussi gérer un groupe de transporteurs plus restreint.
Dans certains marchés de l’ouest américain, les coûts du carburant ont suffisamment augmenté pour que les expéditeurs s’éloignent des tables nationales de carburant pour déterminer les surtaxes carburant et utilisent plutôt des structures régionales de surtaxes. Par conséquent, une demande saisonnière plus faible dans une région ne se traduit pas nécessairement par un allègement équivalent des tarifs.
Marché au comptant américain
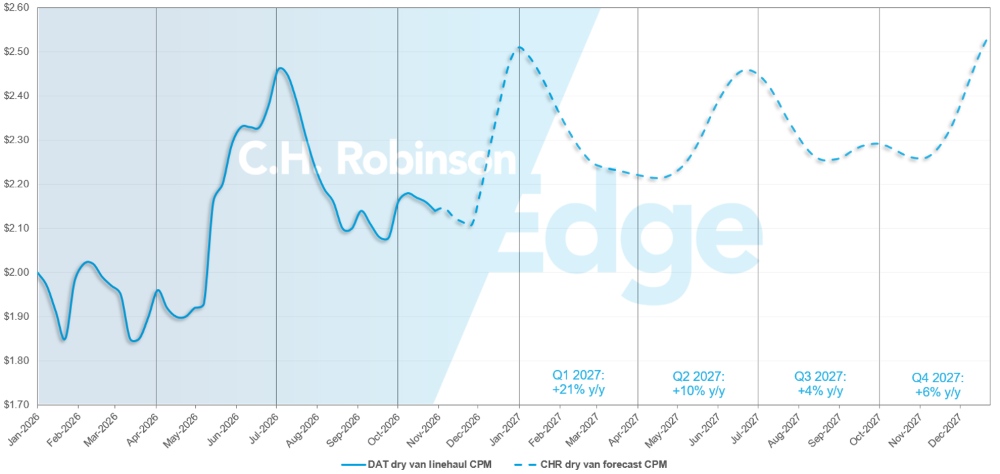
Prévisions du marché spot américain : camions secs
La prévision du coût par mile pour les fourgonnettes sèches de C.H. Robinson en 2026 passe de +30 % d’une année à l’autre (en glissement annuel) à +31 %, tandis que la prévision pour 2027 reste à +10 % en glissement annuel.
Prévisions du marché spot de C.H. Robinson pour camions secs
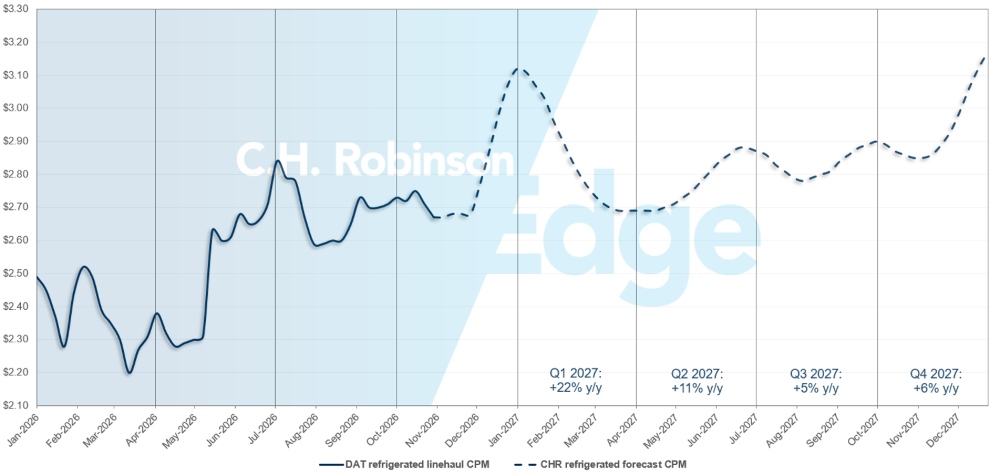
Prévisions du marché spot américain : chargements réfrigérés
La prévision du coût par mile pour les fourgons frigorifiques C.H. Robinson 2026 passe de +31 % en glissement annuel à +32 %, tandis que la prévision pour 2027 reste de +11 % en glissement annuel.
Prévisions de camion-chargement réfrigéré C.H. Robinson sur le marché spot
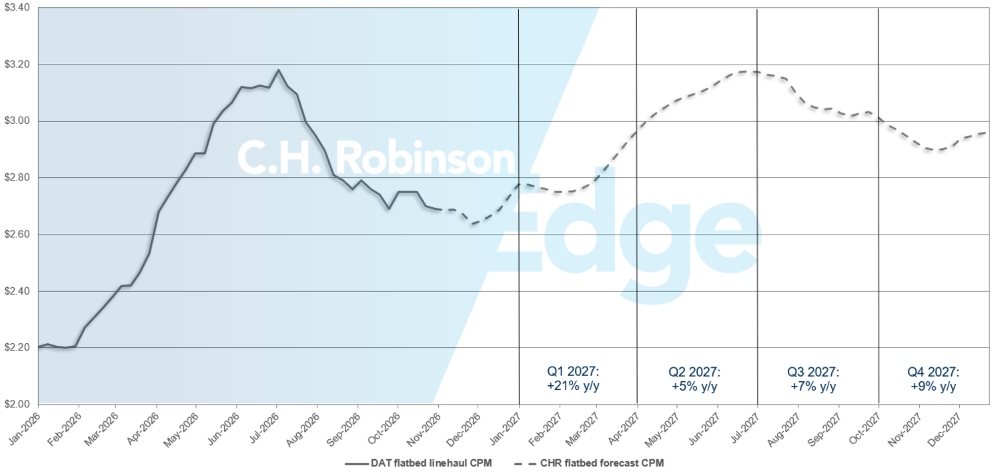
Prévisions du marché spot américain : camion complet à plateau
La prévision du coût par mile pour C.H. Robinson en 2026 reste de +28 % en glissement annuel, tandis que celle pour 2027 reste de +10 % en glissement annuel.
Prévisions de camions complets sur le plateau de C.H. Robinson sur le marché spot
Environnement de chargement complet sous contrat
Les informations suivantes sont tirées de C.H. Robinson Managed Solutions™, qui sert un large portefeuille de clients dans divers secteurs.
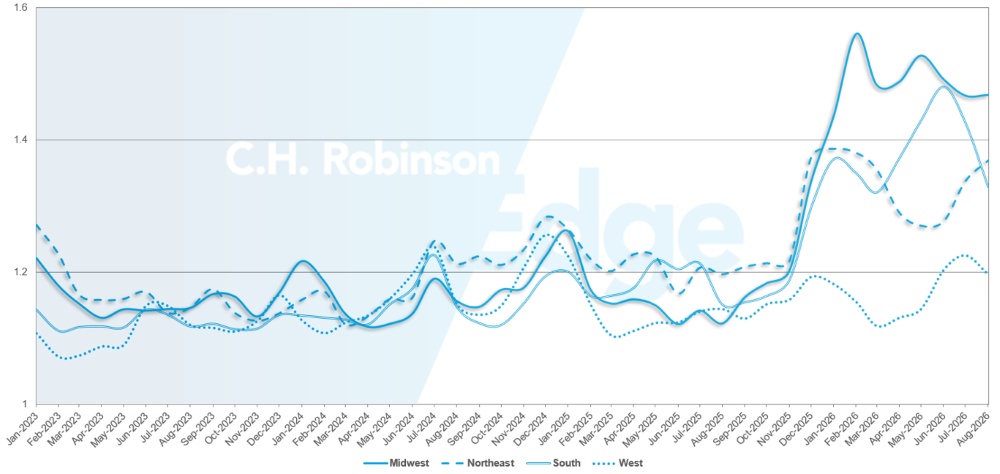
La profondeur du guide d’itinéraire est un indicateur de la mesure dans laquelle un expéditeur doit aller dans ses stratégies de secours lorsque les fournisseurs de transport refusent un appel d’offres. Une profondeur de guide de route de 1.0 serait une performance parfaite, et une 2.0 serait extrêmement médiocre.
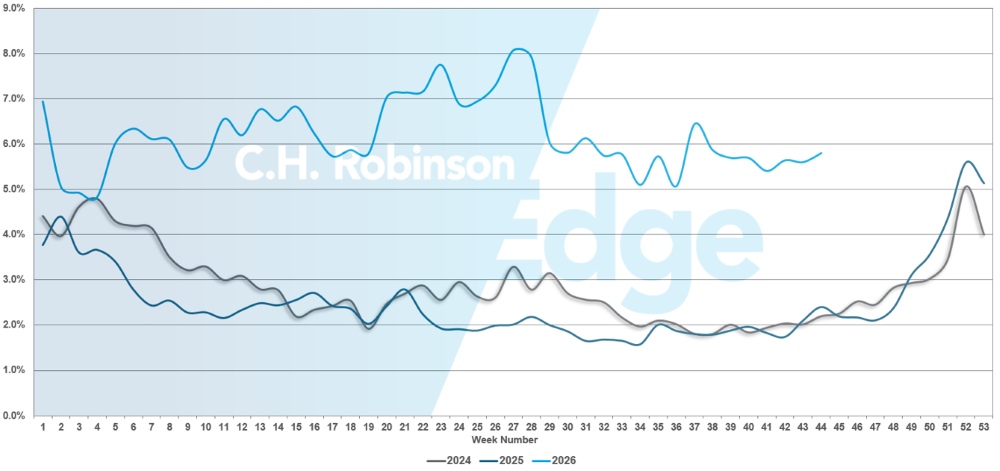
La défaillance du guide d’itinéraire survient lorsque le guide est épuisé sans qu’aucun transporteur n’accepte l’appel d’offres, envoyant ainsi l’envoi sur le marché spot.
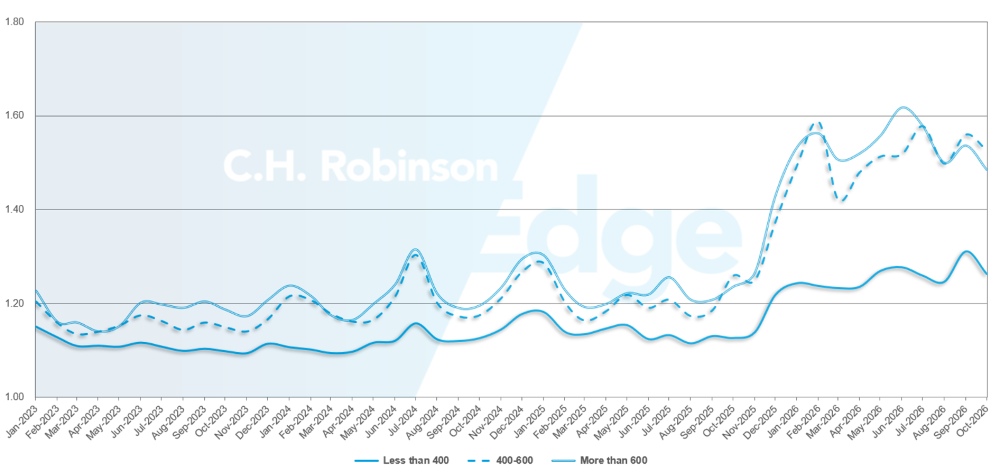
Comme indiqué sur le tableau suivant, la profondeur des guides d’itinéraire est restée stable à un niveau historiquement bas pendant environ deux ans. À partir de fin novembre 2025, les premiers signes d’un marché en évolution sont apparus : la profondeur des guides d’itinéraire a dépassé 1,3 pour la première fois depuis des années et les défaillances ont atteint ~5 %. Depuis lors, les guides d’itinéraire font face à une capacité en déclin.
Pour le mois d’octobre, la profondeur du guide de route sur tous les envois en Amérique du Nord était de 1,36, légèrement supérieure au mois précédent.
Du point de vue du kilométrage, les longs trajets de plus de 600 miles avaient une profondeur de guide d’itinéraire de 1,49 en octobre, ce qui est mieux que le mois précédent de septembre 2026 à 1,54, et pire qu’octobre 2025, qui était à 1,24.
Pour les trajets courts de moins de 400 miles, la profondeur du guide d’itinéraire pour octobre 2026 était de 1,26, ce qui est mieux que le mois précédent de 1,31 mais pire qu’octobre 2025 à 1,13.
Cela indique que la performance des guides d’itinéraire s’est stabilisée plutôt que de continuer à s’éroder. Cependant, les récentes fêtes ont entraîné des pics clairs des taux d’échec, ce qui suggère que la même chose pourrait se produire pour l’expédition de Thanksgiving et de fin d’année, malgré des conditions par ailleurs stables.
Profondeur du guide d’itinéraire en Amérique du Nord : par longueur de la prise
Géographiquement, l’Ouest a connu le plus faible changement de toutes les régions mais a été la seule région à ne pas s’améliorer en octobre, se dégradant de 1 % par rapport au mois précédent. Le Midwest a connu le plus grand changement, s’améliorant de 7,6 %. La profondeur du guide d’itinéraire varie considérablement selon la région, entre 1,22 et 1,52.
Indicateurs de profondeur des guides d’itinéraire américains : par région
Défaillances des guides d’itinéraire aux États-Unis
Transport frigorifique de chargement de camion complet
Côte Est des États-Unis
Les conditions pour le fret frigorifique sur la côte Est restent réparties entre le Nord-Est et le Sud-Est.
Dans le Sud-Est, le marché est resté relativement stable ces derniers mois, avec des capacités et une demande qui se sont stabilisées dans un état plus équilibré. Cette tendance devrait se poursuivre jusqu’en novembre, à l’exception d’un resserrement de capacité de courte durée autour de Thanksgiving et d’autres demandes alimentaires liées aux fêtes.
Le Nord-Est suit une trajectoire différente. La capacité s’est récemment améliorée, mais les tarifs au comptant sont restés élevés et ont continué de monter malgré la disponibilité supplémentaire des camions. Ce décalage suggère que les coûts d’exploitation des transporteurs, en particulier le carburant, influencent les prix même si l’équilibre offre-demande s’améliore.
En regardant vers l’avenir, les tarifs devraient commencer à se stabiliser en novembre, bien que le temps hivernal puisse à nouveau faire monter les taux au fil du mois et que les opérateurs deviennent plus sélectifs dans leurs opérations sur les marchés concernés.
Centre des États-Unis
La capacité de réfrigération dans le centre des États-Unis s’est modestement améliorée en octobre, tandis que les tarifs sont restés relativement stables. La réponse plus lente des prix reflète des pressions plus larges du marché, notamment des coûts élevés de carburant et d’exploitation, qui continuent de limiter la rapidité avec laquelle une amélioration de la capacité peut se traduire par un allègement des tarifs pour les expéditeurs.
Les conditions devraient rester plus favorables dans la région du Sud-Centrale que plus au nord. Les marchés du nord et du nord du Midwest deviennent généralement plus sensibles à mesure que les températures chutent, que le fret agricole en fin de saison circule, et que les transporteurs commencent à ajuster leurs réseaux pour les opérations hivernales.
Novembre devrait offrir un équilibre relativement équilibré entre l’offre et la demande, mais les marchés du nord pourraient connaître des périodes de resserrement plus fréquentes à mesure que la météo devient un facteur important.
Côte Ouest des États-Unis
L’Ouest continue de montrer des différences significatives entre le Sud-Ouest et le Nord-Ouest Pacifique. La capacité du sud-ouest s’est modérément resserrée en octobre, mais les conditions pour le fret réfrigéré ont été nettement moins contraintes que pour les fourgons secs.
Les tarifs sont restés relativement stables plutôt que de suivre les fortes hausses observées sur les marchés des fourgons secs, ce qui suggère que les transporteurs frigorifères sont mieux placés pour absorber l’activité récente du fret.
Le Nord-Ouest Pacifique reste le principal point de pression à l’Ouest. Les récoltes saisonnières ont maintenu la capacité sortante serrée tout au long du mois d’octobre, avec des taux atteignant de nouveaux sommets dans les semaines suivantes.
Cela devrait se poursuivre jusqu’en novembre, alors que les produits agricoles régionaux seront transférés sur le marché et que la demande alimentaire pour les fêtes augmente à l’approche de Thanksgiving. On s’attend à ce que la capacité reste serrée jusqu’à ce que les volumes de fret liés à la récolte diminuent.
Camion-plein à plateau
Le marché des plateaux commence sa transition habituelle vers une capacité plus lâche à l’approche de l’hiver, mais la demande reste élevée par rapport aux dernières années. Jusqu’en novembre, les tarifs des flatbed devraient suivre les tendances saisonnières, augmentant autour de Thanksgiving pour le reste de l’année.
L’activité traditionnelle de construction commence à décliner, tandis que l’achèvement de projets crée une demande pour des machines et matériaux à repositionner ou mettre en place pour les projets de 2027.
Parallèlement, la fabrication et le fret de projets liés aux grands centres de données et aux infrastructures énergétiques continuent d’offrir une source constante de demande à plateau, moins saisonnière que la construction traditionnelle.
Comme discuté dans la section Énergie de ce rapport, l’alimentation électrique des centres de données nécessite des équipements supplémentaires pour la production et la transmission d’électricité, des transformateurs et d’autres infrastructures souvent transportées par plateau.
Même lorsqu’un calendrier de construction est retardé, les équipements pour ces projets continuent d’être produits et déplacés vers des sites de mise en place, assurant un soutien sous-jacent pour les volumes de plateaux en vue de 2027.
Les conditions hivernales commencent également à modifier le vivier de transporteurs disponibles sur certains marchés du nord. Les exigences en bâche pour les métaux et autres matériaux sensibles aux intempéries augmentent généralement à partir de novembre, car l’exposition à la neige, à l’humidité et au sel de route devient une préoccupation croissante.
Parallèlement, les transporteurs deviennent plus sélectifs quant à leurs opérations au Canada, dans les États du nord des États-Unis et dans les régions montagneuses, car la neige, les exigences de chaînes et les conditions de chargement difficiles augmentent la complexité de l’exploitation.
Cela peut réduire la capacité de plateau utilisable même lorsque l’activité de construction ralentit. Le fret longue distance vers le Nord-Ouest Pacifique, le Midwest supérieur, la région de l’Ouest montagneux et le Canada est généralement parmi les premiers à connaître ce changement saisonnier.
Voix du porte-avions
Que disent les transporteurs axés sur les actifs sur l’environnement actuel du fret ? Ces observations proviennent d’un échantillon représentatif des transporteurs sous contrat du réseau C.H. Robinson — le plus grand d’Amérique du Nord.
Marché
- Les coûts d’exploitation continuent de dépasser l’amélioration des tarifs, avec des coûts plus élevés en carburant, assurance, main-d’œuvre, maintenance et équipements limitant la rentabilité des transporteurs.
- Les transporteurs sont de plus en plus sélectifs concernant le fret, privilégiant les activités reproductibles et une forte adéquation avec leur empreinte réseau plutôt que la poursuite du volume transactionnel.
- La confiance des opérateurs dans leur pouvoir de tarification grandit à mesure que la capacité se resserre et que les contrats sont renouvelés.
Pilotes
- Le recrutement et la rétention restent des défis majeurs pour les flottes long-courriers. Ils utilisent des salaires plus élevés, des primes de recommandation, des écoles de conduite et plus de temps à domicile comme incitations.
- La disponibilité des chauffeurs varie considérablement selon le modèle économique, les flottes locales et de drayage rapportant des conditions de recrutement nettement meilleures que les transporteurs longue distance.
- Les opérateurs se concentrent sur la qualité des conducteurs. Des critères d’embauche plus stricts et une fidélisation plus stricts sont de plus en plus privilégiés au détriment d’une croissance agressive des effectifs.
Équipement
- L’expansion de la flotte reste limitée. La plupart des opérateurs privilégient une utilisation accrue des équipements existants et le remplacement des véhicules vieillissants plutôt que d’ajouter une capacité nette.
- Les cycles de remplacement s’allongent car les prix plus élevés des camions, des assurances, du financement, de la maintenance et des pièces augmentent le coût d’une flotte plus grande.
- L’investissement en équipements reste ciblé, avec des acquisitions concentrées sur le transport de voitures, le fret spécialisé et d’autres opportunités où la demande et les marges justifient la croissance.
 Informations exploitables sur le fret