 Descargar diapositivas
Señal de reducción de capacidad, los fallos en las guías de ruta vuelven a aumentar
Publicado: jueves, octubre 01, 2026 | 09:00 CDT
Onthispage
Mercado spot en EE. UU.
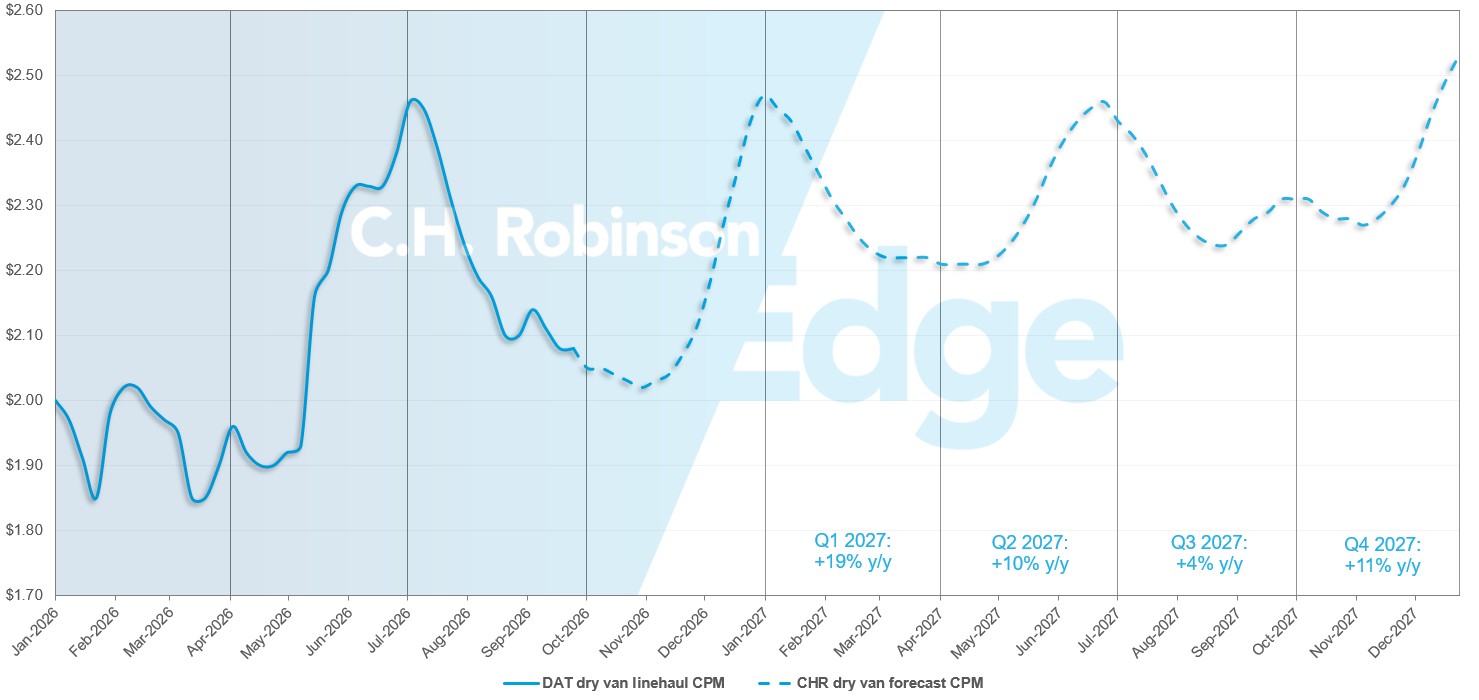
Previsión del mercado spot de EE. UU.: Camiones cargados en furgonetas secas
La previsión de coste por milla para la furgoneta seca de C.H. Robinson 2026 se mantiene en un +30% interanual (interanual), mientras que la previsión para 2027 se mantiene en un +10% interanual.
C.H. Robinson previsión de camiones secos para camiones secos en el mercado spot.
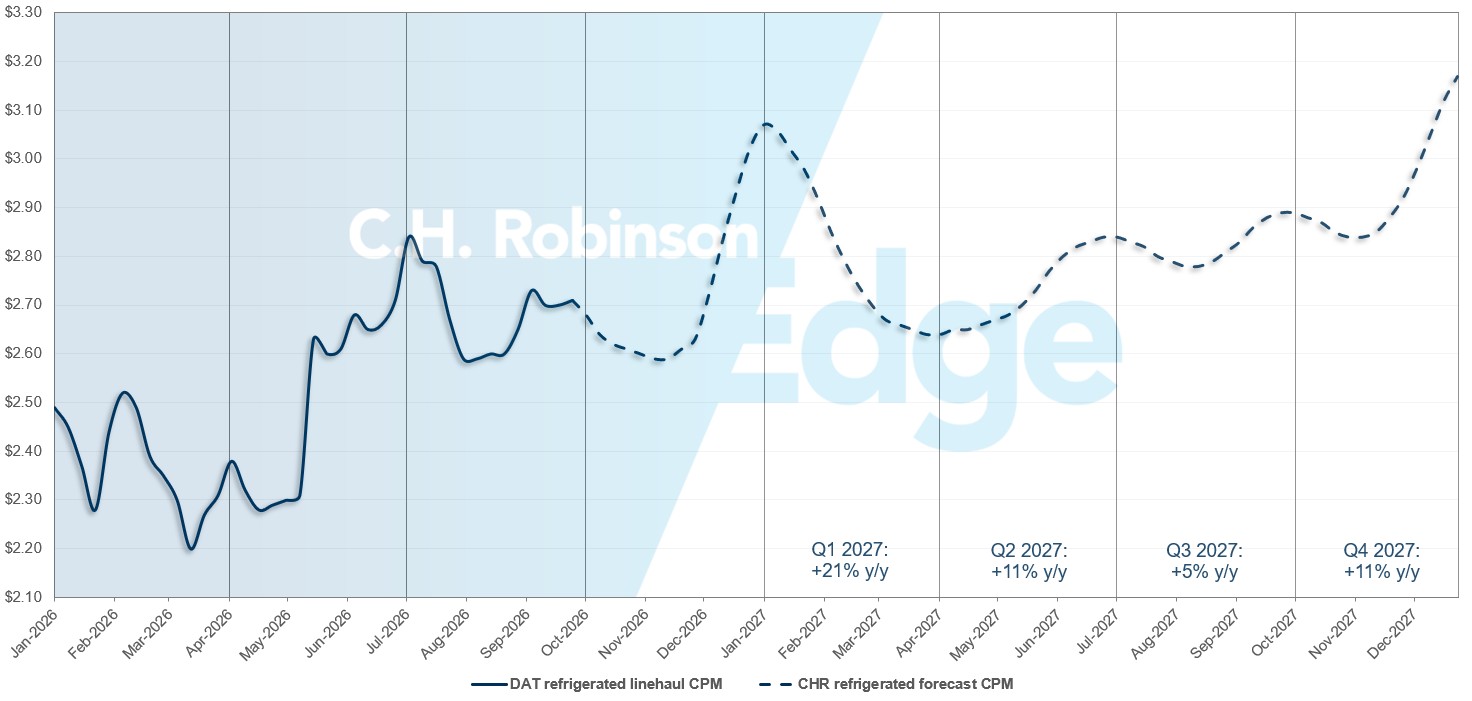
Previsión del mercado spot de EE. UU.: Carga de camiones refrigerados
La previsión del coste por milla de C.H. Robinson para 2026 de furgón refrigerado se mantiene en un +31% interanual, mientras que la previsión para 2027 se mantiene en un +11% interanual.
Previsión del mercado spot de C.H. Robinson para camiones refrigerados
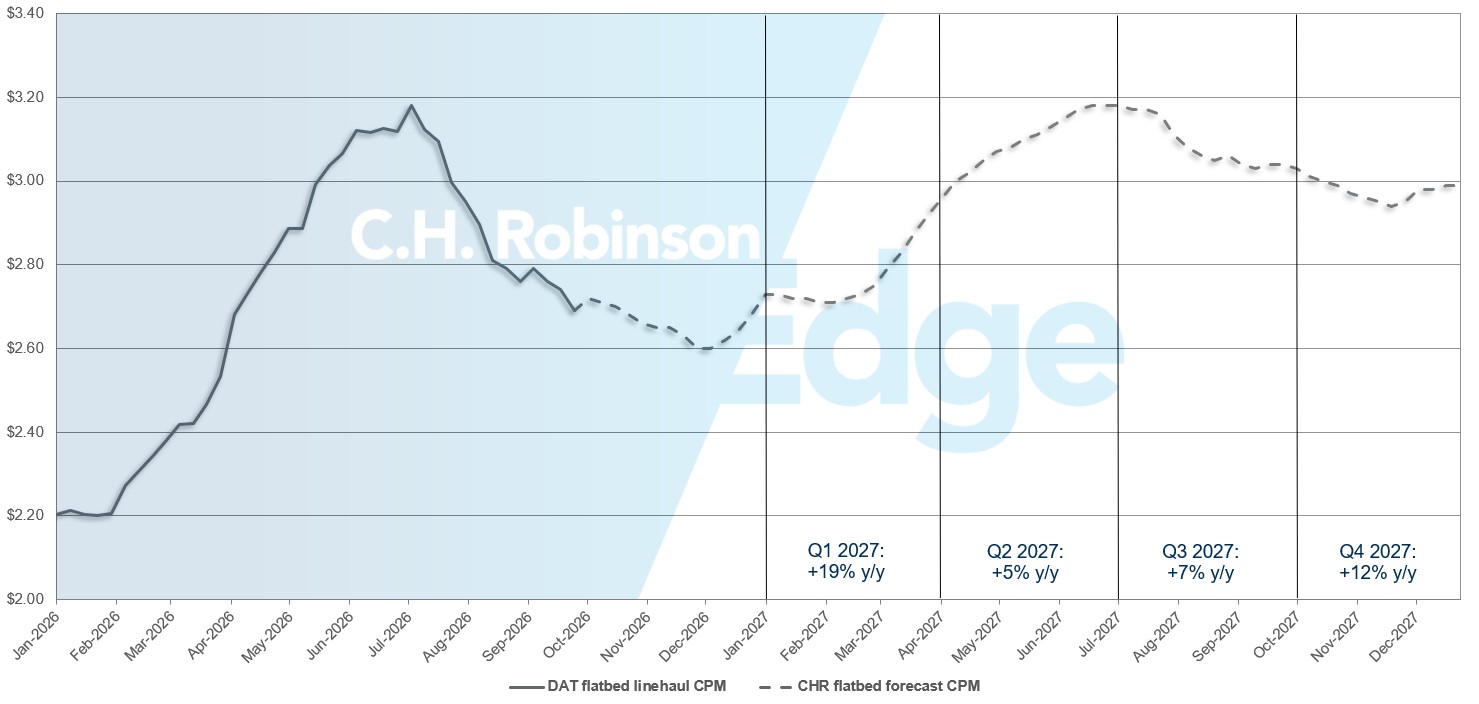
Previsión del mercado spot de EE. UU.: Camiones de plataforma
La previsión del coste de plataforma por milla de C.H. Robinson para 2026 se mantiene en un +28% interanual, mientras que la previsión para 2027 se mantiene en un +10% interanual.
Previsión del mercado spot de C.H. Robinson para camiones cargados en plataforma
Entorno de carga completa por contrato
Las siguientes ideas se derivan de C.H. Robinson Managed Solutions™, que atiende a una amplia cartera de clientes en diversos sectores.
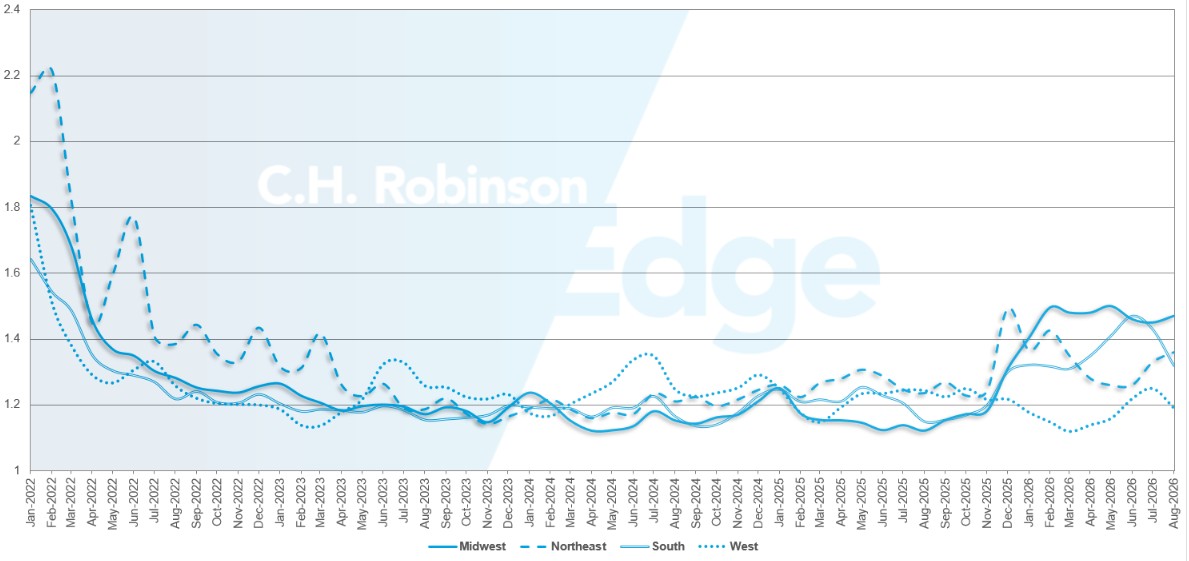
La profundidad de la guía de ruta es un indicador de hasta dónde debe llegar un cargador en sus estrategias de respaldo cuando se concede que un proveedor de servicios de transporte rechaza una licitación. Una profundidad de guía de ruta 1.0 sería un rendimiento perfecto, y 2.0 sería extremadamente pobre.
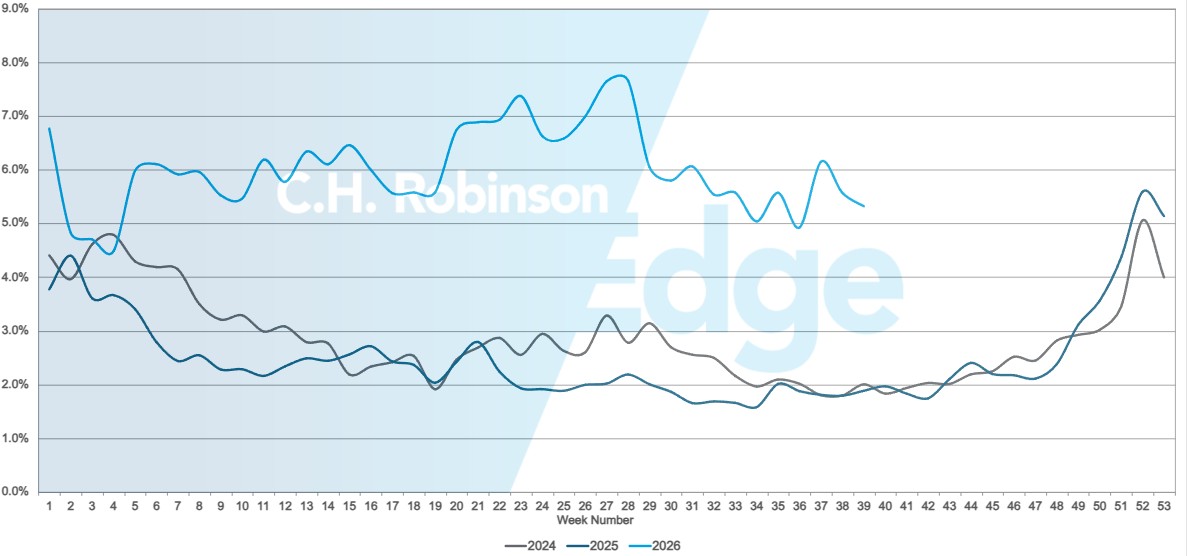
Los fallos de la guía de ruta ocurren cuando la guía de ruta se ha agotado sin que ningún transportador preferido acepte la mercancía, enviando el envío al mercado spot.
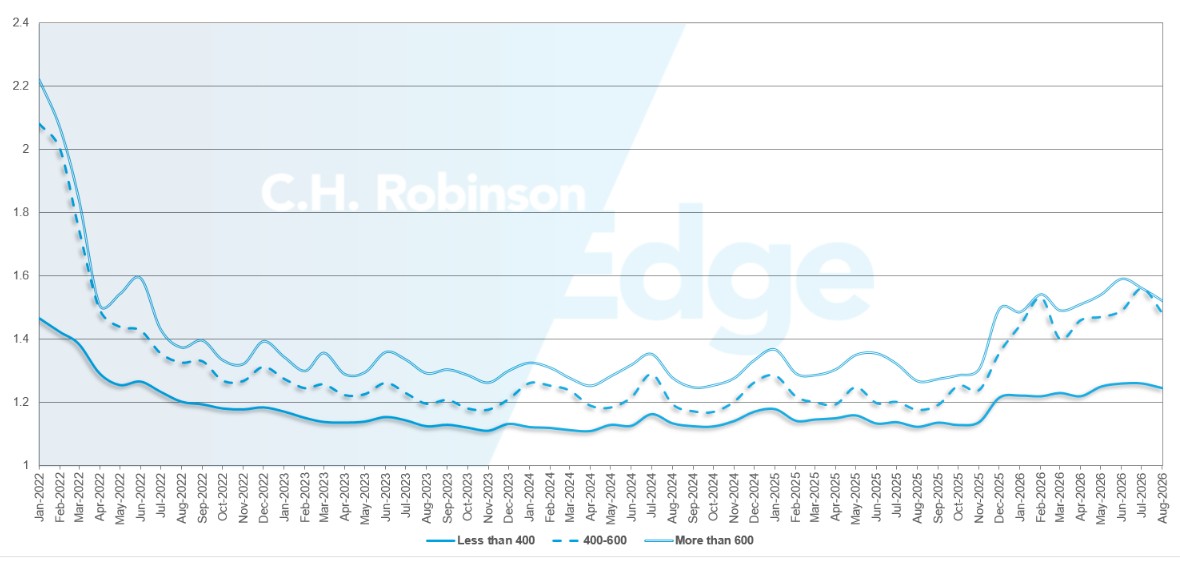
Como se muestra en los gráficos a continuación, tras tres años de condiciones históricamente llanas entre 2022 y 2025, el rendimiento de las guías de ruta ha sido un reflejo de la naturaleza dinámica del mercado de carga completa en 2026. Durante el periodo festivo del 4 de julio, cuando los precios en el mercado spot alcanzaron su punto máximo, la profundidad y los fallos en las guías de ruta también registraron el peor rendimiento de 2026.
Desde entonces, el mercado se ha calmado. Las guías de ruta tuvieron un mejor desempeño en agosto que en los dos meses anteriores, con una profundidad media de 1,35 en todos los envíos de Norteamérica. Debido a la festividad del Día del Trabajo, la profundidad de las guías de ruta y los fallos volvieron a dispararse, pero desde entonces han ido descendiendo.
Desde el punto de vista del kilometraje, la longitud del transporte sigue siendo un factor determinante en las condiciones de las guías de ruta, con viajes cortos de menos de 400 millas (1,25) que rinden significativamente mejor que aquellos envíos superiores a 600 millas (1,51).
Métricas de profundidad de la guía de ruta en Norteamérica: por longitud de la carga
Geográficamente, el Sur experimentó la mayor mejora de todas las regiones al finalizar la temporada alta de productos, mejorando hasta 1,33 frente a 1,43 el mes anterior.
Métricas de profundidad de guías de ruta en EE. UU.: por región
Las fallas en las guías de ruta habían disminuido desde el pico veraniego del 7,5%, lo que demuestra el desnivel estacional esperado en el mercado de carga completa tras el festivo del 4 de julio. Han disminuido hasta casi un 5% antes de subir más del 6% en las últimas semanas.
Las tasas de fallo de las guías de ruta siguen siendo significativamente superiores a los niveles de años anteriores.
Fallos de las guías de ruta en EE. UU.
Carga refrigerada de camión completo
A nivel nacional, las tarifas del mercado spot de refrigerados, incluyendo el combustible, alcanzaron un récord de 3,60 dólares por milla durante septiembre, superando el anterior máximo histórico establecido en febrero de 2022 durante la pandemia.
Sin embargo, la historia subyacente es muy diferente. Las tarifas exclusivas para líneas de transporte se mantienen muy por debajo del máximo de 2022, lo que pone de manifiesto en gran parte los precios actuales impulsados por la demanda de combustible y no solo de flete.
Costa este de Estados Unidos
El mercado refrigerado del Este ha comenzado a seguir los patrones esperados en el lado negativo del envío de picos de productos agrícolas en las regiones de cultivo del norte. El noreste experimentó una de las mayores caídas en la relación de carga saliente-camión durante septiembre, reflejando la mejora de la disponibilidad de equipos y la flexibilización de las condiciones de capacidad.
Aunque las tarifas siguen siendo elevadas en comparación con los niveles históricos, gran parte del reciente movimiento al alza se ha derivado de recargos por combustible más que de la demanda subyacente de transporte.
De cara al futuro, se espera que el mercado del noreste se afloje aún más durante octubre. La capacidad de transporte refrigerado debería estar disponible en relación con el periodo de cosecha de verano, aunque los costes del diésel seguirán permitiendo tarifas de transporte total más altas de lo que muchos transportistas suelen esperar en esta época del año.
Centro de los Estados Unidos
Las condiciones del mercado refrigerado en todo el centro de Estados Unidos continúan normalizándose tras la temporada alta de productos agrícolas. El Medio Oeste Superior experimentó un alivio significativo en la proporción de carga saliente/camión durante septiembre, ya que la carga relacionada con la cosecha comenzó a moderarse y la capacidad regresó a la zona desde otros lugares.
Al mismo tiempo, los mercados del sur han visto cómo las tarifas de linehaul bajaban, ya que la demanda se ha reducido respecto a los máximos del verano.
A pesar de reducir los costes de transporte de línea, los costes totales de transporte siguen siendo elevados debido a los recargos más altos por combustible. Al comenzar octubre, se espera que las condiciones de transporte de mercancías en gran parte de la región se estabilicen, con los mercados de Texas y el Medio Oeste Superior siguiendo patrones estacionales más tradicionales.
Aunque no se prevé una escasez generalizada de capacidad, los precios del diésel seguirán siendo una influencia clave en los presupuestos de transporte de los cargadores.
Costa Oeste de los Estados Unidos
El mercado de refrigerados occidentales puede ser la región más ajustada del país. El Noroeste del Pacífico ha experimentado la reducción de capacidad más significativa en las últimas semanas, apoyada por productos de temporada. Se espera que la capacidad del Noroeste del Pacífico se mantenga ajustada hasta octubre mientras continúa la cosecha.
Los precios del diésel que superan los 8 dólares por galón en algunas partes de la región han elevado los costes del transporte refrigerado en un momento de la temporada en el que los precios normalmente se relajan. Aunque el suroeste suele ver una caída de los tipos durante septiembre, las condiciones se mantuvieron firmes.
Se espera que los mercados de California sigan estando fuertemente influenciados por los costes del combustible. Incluso si los precios de la línea de transporte se estabilizan, es probable que los precios elevados del diésel mantengan los costes del transporte refrigerado todo incluido muy por encima de las normas estacionales.
Carga completa de camión de plataforma
Tras una sólida temporada de construcción y proyectos de carga en verano, el mercado de plataforma sigue demostrando estabilidad. La demanda sigue siendo sostenida por proyectos de infraestructura, actividad manufacturera, inversiones energéticas y construcción de centros de datos.
Pero el amplio aumento de la demanda de plataforma plana experimentado a principios de verano se ha enfriado en gran medida y se está alineando con las expectativas estacionales en gran parte del país. Como resultado, las tarifas de transporte de línea plana han bajado modestamente desde mediados de agosto.
Sin embargo, los costes totales de transporte cuentan otra historia. A pesar de los precios más bajos para la línea de transporte, el aumento de los precios del diésel ha elevado las tarifas de plataforma all-in aproximadamente un 5% en el mismo periodo.
El combustible se ha convertido en un factor de coste cada vez más importante tanto para transportistas como para los transportistas, especialmente en el mercado de plataforma, donde reposicionar camiones y remolques a menudo implica millas significativas no rentables. El deadhead reduce la rentabilidad de transportador y convierte la recuperación del coste del combustible en un foco cada vez mayor en toda la industria.
Aunque la mayoría de las regiones siguen las tendencias estacionales esperadas, varias áreas se han endurecido más de lo previsto. El noreste experimentó el aumento más significativo en la relación carga-camión durante septiembre, superando los patrones estacionales normales.
El transporte industrial de mercancías, la demanda relacionada con la construcción y los trabajos en curso de los proyectos han contribuido a condiciones de capacidad más ajustadas en la región. Se prevé que la capacidad se mantenga relativamente limitada durante todo octubre.
El Mid-North y el Sureste también experimentaron cierto estrechamiento durante septiembre, aunque a un ritmo mucho más moderado. La capacidad sigue disponible en la mayoría de las zonas, pero la combinación de una demanda industrial constante y mayores costes operativos ha impedido la flexibilización más amplia que muchos esperarían de cara al cuarto trimestre.
Fuera de esas regiones, las condiciones del mercado de plataforma plana suelen comportarse como sugieren las tendencias estacionales. Los repuntes de mercancías en verano se han moderado, la construcción comienza su típica desaceleración gradual y se espera que octubre traiga condiciones de mercado relativamente estables.
No se prevén grandes interrupciones, y es probable que las tarifas de linehaul se mantengan cerca de los niveles actuales. El combustible seguirá siendo la principal incógnita. Si los precios del diésel se mantienen elevados, los costes de transporte total podrían mantenerse por encima de las normas estacionales incluso si la oferta y la demanda subyacentes de plataforma continúan moviéndose hacia el equilibrio.
Como resultado, los transportistas deberían centrarse no solo en los cambios en las tarifas de transporte de línea, sino también en el creciente impacto que el combustible tiene en el gasto total de transporte.
Voz del transportador
¿Qué dicen los transportadores basados en activos sobre el entorno actual de mercancías? Estas son observaciones de una muestra transversal del transportador contratado en la red C.H. Robinson , la mayor de Norteamérica.
Mercado
- La mayoría de las redes transportadoras tienen una demanda constante y un aumento de los rechazos de licitaciones.
- Transportador sigue buscando y obteniendo aumentos significativos en las tarifas para el transporte contractual para compensar el aumento de los costes operativos.
- Se prefiere el transporte dedicado, repetible y de alta calidad, mientras que el transporte ineficiente se evita cada vez más.
- Los precios récord del diésel siguen siendo una preocupación importante. Transportador informa que los recargos por combustible no cubren el tiempo de reposo, la ruta prolongada, el impacto meteorológico y las necesidades de carga con control de temperatura. Transportador sigue sintiendo dolor por el aumento del coste del kilometraje de deadhead y los desafíos generales de flujo de caja.
Pilotos
- La captación y retención de conductores sigue siendo el principal desafío del sector, incluyendo la rotación, una reducción del grupo de candidatos y una mayor competencia por conductores experimentados.
- Se están volviendo necesarios aumentos salariales por conductores, bonificaciones por derivación e inversiones en reclutamiento para mantener el personal y el número de camiones sentados.
- Se espera que las acciones federales de aplicación vinculadas a licencias de conducir comerciales, visados y dominio del inglés, por ejemplo, reduzcan aún más el grupo de conductores disponibles.
Equipos
- La expansión de la flota sigue siendo limitada, con la mayoría de los transportadores centrados en su ciclo de reemplazo de camiones, mejorar la utilización de remolques y mantener la flexibilidad financiera.
- Los camiones envejecientes, que son menos eficientes en consumo de combustible, y el reemplazo diferido contribuyen a mayores costes operativos, incluso mientras Transportador comienza a prepararse para futuras renovaciones de equipo.
- El aumento del coste del equipamiento, financiación, mantenimiento y primas de seguros sigue reduciendo la rentabilidad y retrasando el crecimiento de la flota a gran escala.
 Información práctica sobre el transporte de mercancías